Lokakuu 2026
Varainhoidon markkinakatsaus
Millainen tilanne markkinoilla on ollut lokakuussa 2026? Säästöpankkien Varainhoidon salkunhoitajat analysoivat katsauksessa sijoitusmarkkinoita sekä talouden tilannetta.
Millainen tilanne markkinoilla on ollut lokakuussa 2026? Säästöpankkien Varainhoidon salkunhoitajat analysoivat katsauksessa sijoitusmarkkinoita sekä talouden tilannetta.

Lue alta, mitä mieltä Säästöpankkien Varainhoidon salkunhoitajat ovat sijoitusmarkkinoista. Pääset lukemaan osiot klikkaamalla otsikkoa.
Syyskuussa maailmantalouden kuva säilyi kohtuullisen vahvana, mutta riskitkin säilyivät korkealla energiahintojen nousun ja Lähi-idän tilanteen vuoksi. Talouskasvua tukevat edelleen tekoälyyn liittyvät investoinnit, joiden vaikutukset ulottuvat laajasti teknologia-alan ulkopuolelle teollisuuteen, energiaan ja infrastruktuuriin. Myös Suomi on saamassa osansa näistä, kun Google ilmoitti jätti-investoinneista datakeskuksiin Suomessa.
OECD päivitti syyskuussa oman talousennusteensa ja se odottaa maailmantalouden kasvavan 2,9 % kuluvana vuonna ja 3,0 % ensi vuonna. Tämä tarkoittaisi hieman pitkän ajan keskiarvoa maltillisempaa kasvua.
Yhdysvalloissa talous jatkaa vahvana, vaikka viimeisimmät työmarkkinatiedot viittaavat kasvun asteittaiseen hidastumiseen. Työllisyyskehitys on hieman heikentynyt, mutta kulutus pysyy vakaana osin osakekurssien nousun ja tekoälyinvestointien tukemana. AI-investoinnit ovatkin keskeinen kasvun ajuri.
Euroopassa talouskehitys on ollut odotuksia vahvempaa. Euroalueen PMI-luvut ja erityisesti Saksan Ifo-indeksi viittaavat kasvun jatkumiseen, vaikka kuluttajien luottamus on matalalla ja energian hinnannousu rasittaa näkymiä. Markkinoiden huomio on jälleen kääntynyt valtioiden, etenkin Ranskan, velkakestävyyteen korkojen nousun myötä.
Kiinassa talous on yhä kaksijakoinen. Vienti, teknologiateollisuus ja tekoälyyn liittyvä tuotanto kasvavat vahvasti, mutta kotimainen kulutuskysyntä ja kiinteistömarkkinat ovat edelleen heikkoja.
Suomessa talouden elpyminen on jatkunut. Tuoreen talousennustemme mukaan odotamme Suomen talouden kasvavan 1,7 % kuluvana vuonna ja 1,8 % ensi vuonna. Edellisestä ennusteestamme tämän vuoden kasvulukua on laskettu. Se ei johdu näkymien heikentymisestä vaan siitä, että Tilastokeskus on revisioinut alkuvuoden kasvulukuja merkittävästi alaspäin.
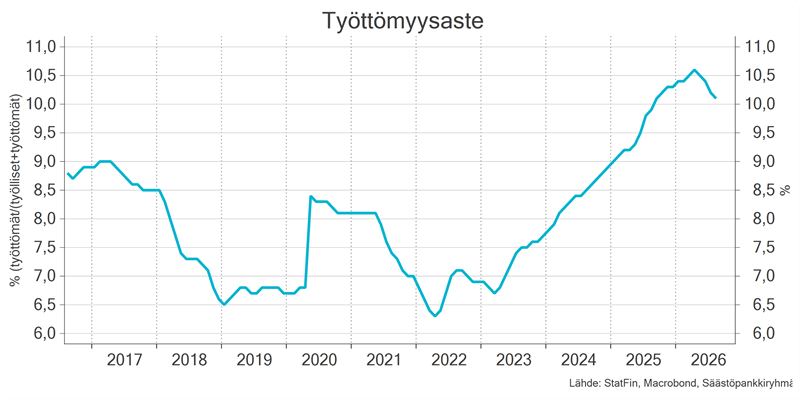
Eteenpäin katsovat mittarit lupailevat kasvun jatkuvan. Kasvu on myös kohtuullisen laaja-alaista, vienti vetää, investoinnit kasvavat ja yksityinen kulutuskin on heräilemässä. Kuluttajien taloustilanne on vielä ristiriitainen. Toisaalta palkansaajien ostovoima on ollut kasvussa jo kolmisen vuotta ja monella perheellä puskureita on kasvatettu. Potentiaalia kulutuksen reippaammallekin kasvulle on siis olemassa. Mutta korkealla pysyvä työttömyys, maailmantalouden tilanne ja korkojen nousu pitää monet yhä varovaisena. Tuoreimmat tilastot työttömyydestä luovat kuitenkin toivoa siitä, että pahin olisi ohi työmarkkinoilla, sillä työttömyys on kääntynyt laskuun kevään huipuiltaan.
Henna Mikkonen
Säästöpankkiryhmän pääekonomisti
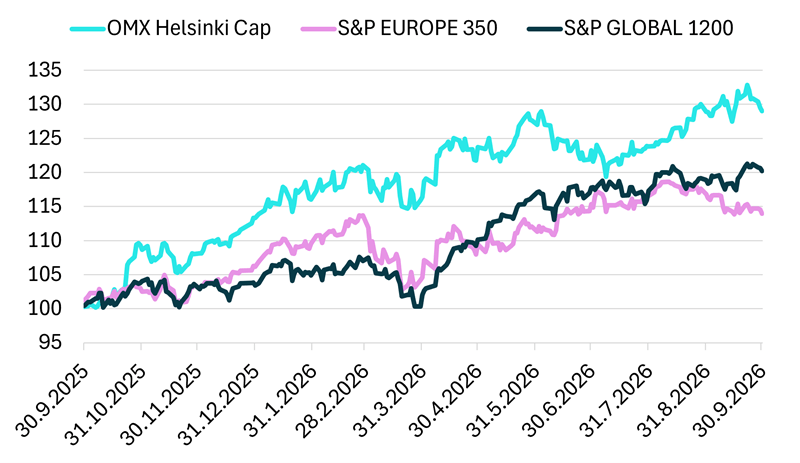
Syyskuun osakemarkkinoita hallitsivat Yhdysvaltojen kiristyneet korko-odotukset, dollarin vahvistuminen sekä tekoäly- ja puolijohdeyhtiöihin keskittynyt kysyntä. Markkinakehitys oli kokonaisuutena heikkoa, ja teknologiasektorin vahvuudesta huolimatta nousu jäi kapean yhtiöjoukon varaan.
Yhdysvalloissa Nasdaq-indeksi tuotti kuukauden aikana +1,7 %, kun taas S&P 500 laski −0,8 %, Dow Jones −5,0 % ja pienyhtiöiden Russell 2000 −5,9 %. Dollarimääräisiä tuottoja tuki euroalueen sijoittajan näkökulmasta dollarin noin 2 %:n vahvistuminen. Euroopassa STOXX 600 laski −2,0 % ja STOXX 50 −1,5 %. STOXX 600:lle syyskuu oli ensimmäinen laskukuukausi puoleen vuoteen.
Toimialoista ainoastaan teknologia tuotti positiivisesti nousten +5,4 %. Kysyntä kohdistui erityisesti puolijohde- ja tekoälyinfrastruktuuriin liittyviin yhtiöihin. Heikoiten kehittyivät korkoherkät rahoitus-, kiinteistö- ja yhdyskuntapalveluyhtiöt, jotka laskivat kukin noin 8 %. Myös raaka-aineyhtiöiden kehitys oli heikkoa. Energiasektori laski vajaat 2 %, vaikka öljyn hinta nousi noin 10 %.
Kehittyville markkinoille ympäristö oli haastava, sillä vahvistunut dollari ja Yhdysvaltojen nousseet korot kiristivät rahoitusoloja.
Fed nosti syyskuussa ohjauskorkonsa 3,75–4,00 prosenttiin, ja Yhdysvaltojen kymmenvuotinen korko kohosi 5,29 prosenttiin. Lokakuussa markkinoiden huomio kohdistuu luultavasti korkokehitykseen, dollarin vahvuuteen ja teknologiayhtiöiden tulosnäkymiin. Keskeisiä riskitekijöitä ovat lisäksi markkinan kapea nousupohja sekä korkeamman korkotason vaikutukset korkoherkkiin toimialoihin ja kehittyviin markkinoihin.
Lähde: Bloomberg & Säästöpankkien Varainhoito
Eemeli Oikarainen
osakesalkunhoitaja
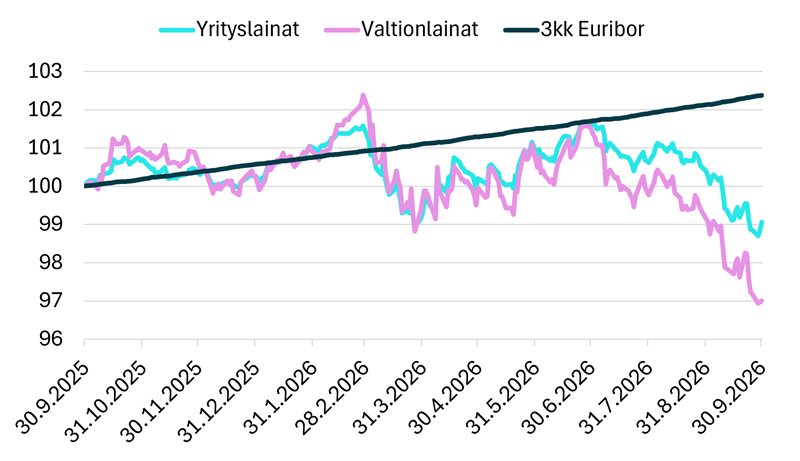
Korkomarkkinoilla nähtiin kuukauden aikana voimakas korkojen nousu, mikä heikensi erityisesti pitkän duraation korkosijoitusten tuottoja. Euroalueen valtionlainoja kuvaava indeksi laski 2,17 %, euroalueen Investment Grade -yrityslainaindeksi 1,33 % ja eurooppalainen High Yield -yrityslainaindeksi 1,80 %. Markkinakorkojen nousu oli nähtävissä koko korkokäyrällä. Saksan valtionlainakorot nousivat maturiteetista riippuen 26–29 korkopistettä ja Suomen valtionlainakorot 28–29 korkopistettä. Swap-koroissa nousu oli vielä jyrkempää: kahden ja viiden vuoden swap-korot nousivat 39 korkopistettä ja kymmenen vuoden korko 33 korkopistettä. Euroopan keskuspankki jatkoi rahapolitiikan kiristämistä nostamalla talletuskoron 2,25 prosentista 2,50 prosenttiin.
Yrityslainojen riskipreemiot levenivät kaikissa luottoluokissa: Investment Grade -preemio nousi 0,12 prosenttiyksikköä, High Yield -preemio 0,45 prosenttiyksikköä. Euroalueen inflaatio kiihtyi 3,8 prosenttiin ja Suomen inflaatio 2,6 prosenttiin, kun taas pitkän aikavälin inflaatio-odotus laski hieman 2,13 prosenttiin.
Euroalueen valtionlainamarkkinoilla huomio kohdistui erityisesti Ranskaan, jossa julkisen talouden heikentyneet näkymät sekä presidentinvaaleihin liittyvä poliittinen epävarmuus kasvattivat valtionlainojen riskilisiä suhteessa Saksaan. Markkinat arvioivat uudelleen Ranskan velkakestävyyttä kasvavien alijäämien, nousevan velkasuhteen ja julkisen talouden sopeutustoimiin liittyvän epävarmuuden seurauksena. Myös luottoluokittajien aiempaa kriittisempi suhtautuminen vahvisti markkinoiden varovaisuutta. Kokonaisuutena euroalueen valtionlainojen riskilisät levenivät, mikä kuvastaa sijoittajien kasvavaa herkkyyttä julkisen talouden kestävyyteen liittyville riskeille.
Lähde: Bloomberg & Säästöpankkien Varainhoito
Mikko Rautiainen
korkosalkunhoitaja
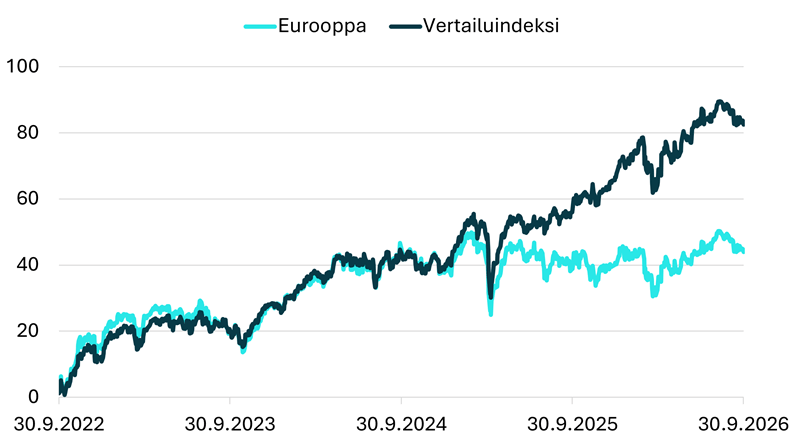
Säästöpankki Eurooppa on eurooppalaisiin osakkeisiin sijoittava, aktiivisesti hoidettu rahasto. Rahaston sijoitusvalinnoissa suosimme laadukkaita yhtiöitä, joissa arvioidaan olevan houkuttelevaa tuottopotentiaalia, ja joiden vahva kilpailuasema, kannattavuus ja omistajaystävällisyys kestävät yli suhdanteiden.
Eurooppalainen osakemarkkina on toimialarakenteeltaan tasapainoinen ja tarjoaa sijoittajalle hajautusta esimerkiksi voimakkaasti teknologiapainotteisen Yhdysvaltain markkinan rinnalla. Euroopasta löytyy useita maailmanlaajuisia markkinajohtajia, mutta arvostustaso on edelleen monin paikoin Yhdysvaltoja maltillisempi.
Keskeisiä sijoitusteemoja ovat pankkien vahva tuloskunto, teollisuuden investointikysyntä, sähköistyminen, tekoälyyn liittyvät investoinnit sekä terveydenhuollon maltilliset arvostukset. Pankkeja tukevat aiempaa korkeampi korkotaso, hyvä vakavaraisuus ja vahvat osingonmaksuedellytykset.
Teollisuusyhtiöissä kiinnostusta lisäävät puolustus-, infrastruktuuri- ja tekoälyinvestoinnit. Terveydenhuollossa puolestaan yhdistyvät vahvat liiketoimintamallit ja Pohjois-Amerikkaa maltillisemmat arvostuskertoimet.
Euroopassa on paljon laadukkaita yhtiöitä, joiden kasvu ei ole sidottu vain kotimarkkinaan. Parhaimmillaan ne hyötyvät globaaleista investointiteemoista ja tarjoavat samalla houkuttelevaa arvostustasoa.
Eurooppalaisten yhtiöiden tuloksentekokyky on vahva, ja arvostuskertoimet ovat lähellä pitkän aikavälin keskiarvoja. Tämä tukee myönteistä peruskuvaa, etenkin kun tuloskausi on tarjonnut odotuksia parempia lukuja.
Suurimmat epävarmuudet liittyvät geopoliittiseen tilanteeseen ja energian hintaan. Öljyn hinnan voimakas nousu voisi kasvattaa yhtiöiden kustannuksia, heikentää investointihalukkuutta ja painaa kuluttajien ostovoimaa.
Mainos. Tutustu ennen lopullisten sijoituspäätösten tekemistä sijoitusrahaston avaintietoasiakirjaan. Säästöpankki Eurooppa -sijoitusrahastoa hallinnoi Sp-Rahastoyhtiö Oy.
Ville Simo
salkunhoitaja

Korkosalkunhoitaja Mark Mattila, korkosalkunhoitaja Mikko Rautiainen, korkosalkunhoitaja Evgeny Artemenkov, osakesalkunhoitaja Anders Pelli, Säästöpankkiryhmän vastuullisuusjohtaja Virve Valonen, Säästöpankkien Varainhoidon johtaja Petteri Vaarnanen, salkunhoitaja Lassi Kallio, osakesalkunhoitaja Olli Tuuri, osakesalkunhoitaja Johan Hamström.