Marraskuu 2026
Varainhoidon markkinakatsaus
Millainen tilanne markkinoilla on ollut marraskuussa 2026? Säästöpankkien Varainhoidon salkunhoitajat analysoivat katsauksessa sijoitusmarkkinoita sekä talouden tilannetta.
Palvelukatko sijoittamisen palveluissa perjantai-illasta maanantaiaamuun 13.–16.11. sekä verkko- ja tunnistuspalveluissa sunnuntaina 15.11. klo 5–15
Kehitystyön vuoksi sijoittamisen palvelut ovat poissa käytöstä perjantai-illasta maanantaiaamuun, ja kaikki digi- ja tunnistuspalvelut ovat poissa käytöstä sunnuntaina. Lue katkon tarkemmat vaikutukset.
Lue lisääMillainen tilanne markkinoilla on ollut marraskuussa 2026? Säästöpankkien Varainhoidon salkunhoitajat analysoivat katsauksessa sijoitusmarkkinoita sekä talouden tilannetta.

Lue alta, mitä mieltä Säästöpankkien Varainhoidon salkunhoitajat ovat sijoitusmarkkinoista. Pääset lukemaan osiot klikkaamalla otsikkoa.
Maailmantalouden kasvu on jatkunut syksyllä kohtuullisen hyvänä nousseesta korkotasosta ja energiahinnoista huolimatta. Kansainvälinen valuuttarahasto IMF arvioi lokakuun ennusteessaan, että maailmantalous kasvaa tänä vuonna 3,1 % ja ensi vuonna kasvu kiihtyy 3,4 %:iin.
Massiiviset tekoälyinvestoinnit jatkuvat kasvun kirittäjinä. Samalla niistä on tullut merkittävä riski maailmantaloudelle, mikäli investointibuumi pysähtyisi. Viime viikkojen teknologiaosakkeiden korjausliike sekä USA:n vaalien jälkeiset sääntelyriskit ovatkin nostaneet tapetille kysymyksen investointibuumin kestävyydestä. Toistaiseksi tilastot eivät kuitenkaan viittaa siihen, että markkinakorjaus olisi muuttumassa reaalitalouden suhdannekäänteeksi.
Yhdysvaltain talous on edelleen varsin vahva. Lokakuussa työllisyys parani, työttömyysaste laski 4,1 prosenttiin ja teollisuus vahvistui selvästi. Samalla AI- ja datakeskusinvestointien veto on poikkeuksellisen voimakasta: Vahva kasvu yhdistettynä edelleen sitkeisiin inflaatiopaineisiin tukee näkemystä, että Fed kiristää rahapolitiikkaa vielä joulukuussa.
Euroalueella näkymät ovat nihkeämmät. Korkeampi energialasku, kulutuksen heikkous ja Saksan teollisuuden vaisu pohjavire lisäävät kasvun alariskejä. Lisäksi Ranskan julkisen talouden ongelmat muodostavat erillisen rahoitusmarkkinariskin.
Kiinassa kokonaiskasvu on kohtuullista, mutta sen rakenne on yksipuolista. Vuoden kolmannella neljänneksellä Kiinan BKT kasvoi 4,5 % vuodentakaisesta. Kasvua kannattelevat ennen kaikkea vienti sekä tekoälysektorit, kun kotimainen kysyntä, yksityiset investoinnit ja kiinteistösektori ovat edelleen vaisuja.
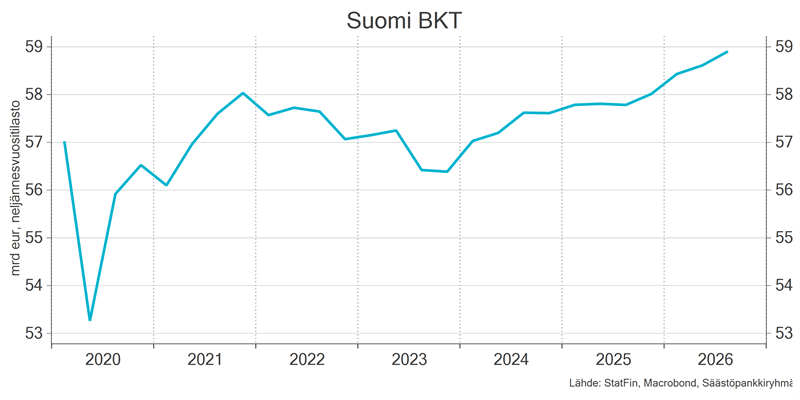
Suomessa talouden elpyminen on jatkunut syksyn mittaan. Ennakkotilastojen mukaan Suomen BKT kasvoi 0,5 % edellisneljänneksestä, mikä on varsin hyvä kasvulukema. Samaan aikaan kesällä nähty nousu kuluttajien luottamuksessa on ottanut jälleen takapakkia. Näyttääkin siltä, että talouden elpyminen ei vielä tunnu kuluttajien arjessa ja mielissä.
Samaa teemaa tukee Säästöpankin tuore Säästämisbarometri, joka kertoo, että kuluttajien kokema taloudellinen ahdinko on noussut viime vuodesta. Lisäksi suomalaisten huoli tulevan eläkkeen riittävyydestä ja sosiaaliturvan tasosta ovat nousseet selvästi viime vuodesta. Jotta talouden elpyminen jatkuisi ja olisi vakaalla pohjalla, vaatisi se myös kuluttajien luottamuksen piristymistä ja yksityisen kulutuksen elpymistä.
Henna Mikkonen
Säästöpankkiryhmän pääekonomisti
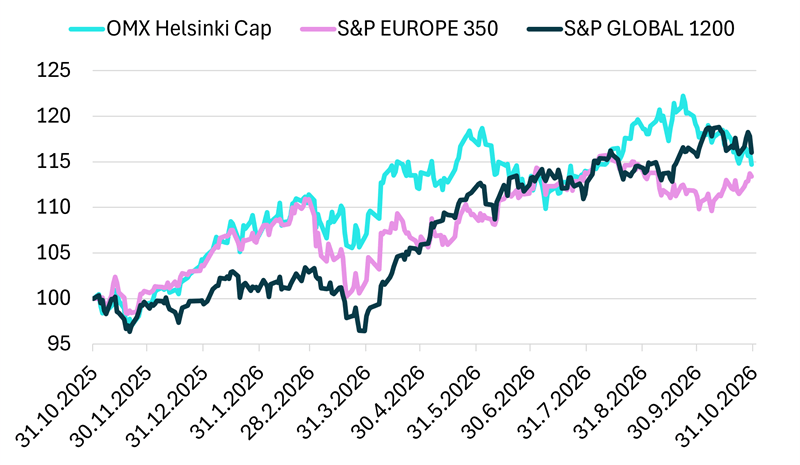
Lokakuu oli osakemarkkinoilla voimakkaan rotaation kuukausi. Aiemmin markkinoita hallitsi suhteellisen vahva riskinottohalukkuus, mutta lokakuussa sijoittajien suhtautuminen riskiin muuttui varovaisemmaksi. Tämä näkyi globaalien osakemarkkinoiden laskuna. MSCI AC World laski lokakuussa 1,7 %. S&P 500 laski 0,9 %, kehittyvät markkinat 8,1 % ja Japanin Nikkei 5,2 %, kun taas Euro Stoxx päätyi 2 % plussalle. Yhdysvalloissa indeksitason maltillinen lasku peitti alleen poikkeuksellisen voimakkaan sektorirotaation. Nasdaq 100 laski lähes 7 % ja Magnificent 7 -yhtiöt noin 8 %, kun taas S&P 500:n tasapainotettu indeksi nousi noin 5 %. Energia (+14 %), päivittäistavarat (+11,4 %), yhdyskuntapalvelut (+10,1 %) ja terveydenhuolto (+9,8 %) olivat selviä voittajia.
Markkinoiden sisällä tapahtui merkittävä muutos siinä, minkä tyyppisiä yhtiöitä sijoittajat suosivat. Keskeisin ilmiö oli voimakas sektorien ja sijoitustyylien välinen rotaatio. Sijoittajat siirsivät pääomia pois teknologiaosakkeista ja suurimmista megacap-yhtiöistä, jotka olivat aiemman markkinanousun keskeisiä vetureita. Tämä merkitsi olennaista muutosta markkinoiden dynamiikassa: aikaisemmin vahvasti menestyneiden kasvuyhtiöiden ja erittäin suurten yhtiöiden suhteellinen houkuttelevuus heikkeni, ja sijoittajien kiinnostus kohdistui aiempaa defensiivisempiin kohteisiin. Sijoittajat muuttivat aktiivisesti salkkujensa rakennetta. Teknologia- ja megacap-yhtiöiden painoa pienennettiin samalla, kun defensiivisempien yhtiöiden suhteellinen asema vahvistui.
Tuloskausi oli kokonaisuutena varsin vahva eikä markkinan heikkous siten johtunut tulospettymyksistä. Eurooppalaisten yhtiöiden tuloskasvu oli erittäin vahvaa, mutta jäi kuitenkin Yhdysvaltojen 24 %:n tuloskasvutasosta. Erityisesti AI-investointeihin liittyvä kysyntä pysyi vahvana, mutta sijoittajien huomio siirtyi entistä enemmän investointien kasvusta niiden tuottoihin ja korkeiden arvostusten kestävyyteen. Tämä näkyi suurten teknologiayhtiöiden kurssien herkkyytenä myös kohtuullisen vahvoille tuloksille.
Aiempien kuukausien riskihakuisempi markkinaympäristö on ainakin hetkellisesti väistymässä. Markkinan sisäinen rotaatio viittaa siihen, että sijoittajat kiinnittävät aiempaa enemmän huomiota suojaan ja vakaampiin sijoituskohteisiin sen sijaan, että jatkaisivat voimakkaasti aiempien voittajasegmenttien, erityisesti teknologia- ja megacap-yhtiöiden, suosimista. Iranin sodan käänteet ja AI-investointiaallon kestävyys määrittävät tulevaa osakkeiden kehityssuuntaa. AI-tarina ei ole loppumassa, mutta investointitahti näyttää tasaantuvat ja ehkä kääntyvän jopa laskuun odotettua nopeammin. Seuraava nousuvaihe vaatii näyttöä AI-liiketoiminnan kestävästä kassavirrasta. Anthropicin suunniteltu listautuminen on tärkeä testi sijoittajien rahoitushalukkuudelle ja AI-investointien jatkumiselle.
Lähde: Bloomberg & Säästöpankkien Varainhoito
Olli Tuuri
osakesalkunhoitaja
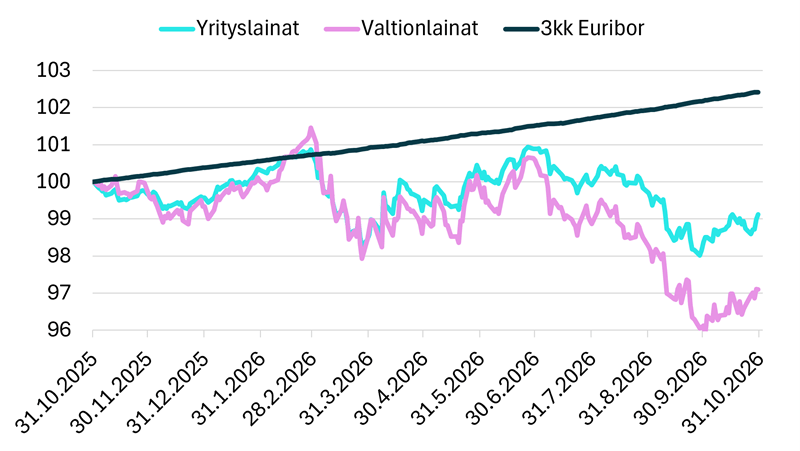
Korkomarkkinoiden kehitys oli lokakuussa kaksijakoista. Euroalueen valtionlainojen indeksi nousi 1,02 % ja Investment Grade -yrityslainojen indeksi 0,76 %, kun taas High Yield -yrityslainojen indeksi laski 1,05 %. Valtionlainakorkojen kehitys tuki korkosijoituksia, sillä korot laskivat selvästi kaikissa tarkastelluissa maturiteeteissa. Saksan kahden vuoden valtionlainakorko laski 17 korkopistettä 3,04 prosenttiin ja kymmenen vuoden korko 26 korkopistettä 3,32 prosenttiin. Suomessa vastaavat kahden ja kymmenen vuoden korot laskivat 13 ja 19 korkopistettä, 3,09 ja 3,74 prosenttiin. Myös swap-korot laskivat kautta korkokäyrän, kahden vuoden koron 17 ja kymmenen vuoden koron 24 korkopistettä. Euribor-korkojen liikkeet olivat maltillisempia: kolmen kuukauden Euribor nousi 6 korkopistettä 2,68 prosenttiin, kun taas yhden, kuuden ja kahdentoista kuukauden korot laskivat.
Yrityslainojen riskipreemiot levenivät kuukauden aikana. Investment Grade -riskipreemio nousi 14 korkopistettä 1,05 prosenttiin ja High Yield -riskipreemio 65 korkopistettä 3,70 prosenttiin. Heikompien luottoluokkien paine oli voimakkaampaa, sillä CCC-riskipreemio leveni peräti 453 korkopistettä 17,54 prosenttiin. Inflaatioluvuissa euroalueen inflaatio nousi 4,0 prosenttiin, pohjainflaation pysyessä 2,5 prosentissa, ja keskipitkän aikavälin inflaatio-odotus laski hieman 2,11 prosenttiin.
Lähikuukausien kannalta keskeistä on, jatkuuko pitkien korkojen lasku ja jatkuuko hermoilu Ranskan valtionlainamarkkinoilla ja yrityslainojen riskipreemioissa. Markkinakorkojen nousu aiemmin syksyllä tekee osan rahapolitiikan kiristämisestä keskuspankin puolesta. Tämä yhdessä vakaan pohjainflaation kanssa nostaa kynnystä uusille EKP:n koronnostoille. Joulukuun koronnosto on edelleen mahdollinen tai jopa todennäköinen, mutta voimakas reagointi energialähtöiseen inflaatioon voisi jo valmiiksi kiristyneiden rahoitusolojen ympäristössä kasvattaa talouskasvun heikkenemisen riskiä. Tuo koronnosto jäänee viimeiseksi nykyisessä syklissä, joten rahapolitiikan paine ylöspäin pitkissä koroissa hiipuu nyt.
Lähde: Bloomberg & Säästöpankkien Varainhoito
Mikko Rautiainen
korkosalkunhoitaja
Säästöpankki High Yield on pitkän koron rahasto. High Yield viittaa sijoittamiseen matalamman luottoluokituksen ja siten korkeamman tuotto-riskiprofiilin yrityslainoihin. High Yield -yrityslainat voivatkin olla kiinnostava osa hajautettua salkkua tuottohakuisempaan korkosijoittamiseen, sillä ne tarjoavat tyypillisesti korkeaa juoksevaa tuottoa ja yleisesti jossain määrin osakemarkkinoita muistuttavaa tuottopotentiaalia. Kyseessä on siis riskiltään ja tuottopotentiaaliltaan korkosijoitusten korkeampaa laitaa edustava omaisuusluokka.
Valtaosa riskistä ja tuottopotentiaalista liittyy yritysten luottoriskiin, eli yhtiön kykyyn maksaa velkansa takaisin ja siihen, miten tämä riski hinnoitellaan markkinoilla. High Yield -lainoissa vastaavasti korkoriski, eli herkkyys korkotason muutoksille, on tyypillisesti korkeamman luottoluokituksen yrityslainoja ja valtionlainoja pienempi, sillä veloilla on yleensä lyhyempi takaisinmaksuaika.
Säästöpankki High Yield on aktiivisesti hoidettu korkorahasto, joka tavoittelee houkuttelevia tuottomahdollisuuksia eurooppalaisilta yrityslainamarkkinoilta. Salkunhoito on aktiivista ja ketterää: salkunhoitaja vastaa koko sijoitusprosessista ideasta kaupan toteutukseen. Aktiivisuus yhdistyy pitkäjänteiseen sijoittamiseen, jossa salkun kiertonopeus pyritään pitämään mahdollisimman matalana ja tuottoa kerryttämään juoksevasta korkotuotosta.
Rahasto sijoittaa hajautetusti noin 75–100 liikkeeseenlaskijan lainoihin. Eurooppalainen High Yield -markkina tarjoaa laajan kirjon sijoitusmahdollisuuksia eri maista, toimialoilta ja yhtiöistä, mikä antaa salkunhoitajalle hyvät mahdollisuudet sekä tehokkaaseen hajauttamiseen että aktiiviseen näkemyksenottoon.
Sp-Rahastoyhtiön salkunhoidon sijoitusnäkemyksessä High Yield -yrityslainat ovat myös lievässä ylipainossa korkosijoitusten sisällä. Keväällä ja uudestaan syksyllä nähty korkojen ja riskihinnoittelun nousu vaikuttivat negatiivisesti korkosijoitusten markkina-arvioihin. Samainen kehitys toisaalta on myös parantanut High Yield -sijoitusten tuottomahdollisuuksia eteenpäin katsoen.
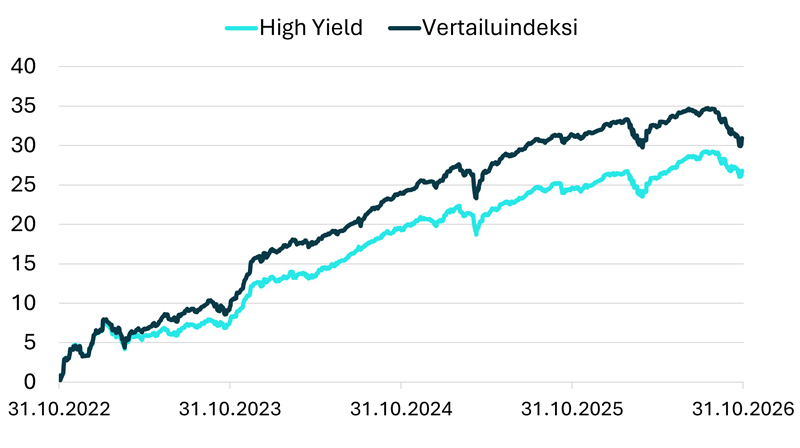
Lokakuussa eurooppalaisilla High Yield -markkinoilla nähtiin tavallista enemmän epävarmuutta muun muassa energian hinnan nousun, Ranskan korkojen nousun ja geopoliittisten jännitteiden vuoksi. Haastavasta markkinasta huolimatta Säästöpankki High Yield pärjäsi hyvin suhteessa vertailuindeksiinsä. Onnistuneet valinnat eri toimialojen ja yksittäisten yrityslainojen välillä tukivat rahaston kehitystä.
Markkinoiden epävarmuus on samalla avannut uusia kiinnostavia sijoitusmahdollisuuksia. Uusia yrityslainoja on tullut tarjolle aiempaa houkuttelevammilla tuotoilla, ja rahasto on tarttunut valikoidusti näihin mahdollisuuksiin. Myös Ranskan markkinoiden heikkoutta on hyödynnetty lisäämällä sijoituksia kiinnostaviksi arvioituihin yrityslainoihin.
Rahastossa suositaan edelleen finanssialan yrityksiä, joiden arvioidaan hyötyvän nykyisestä korkoympäristöstä ja mahdollisesta talouskasvun piristymisestä. Lokakuun lopussa rahaston sijoitusten vuotuinen juokseva tuotto oli 7,2 prosenttia, mikä kertoo High Yield -markkinan tällä hetkellä tarjoamasta kiinnostavasta tuottotasosta. Rahasto on pärjännyt hyvin kuluvana vuonna suhteessa vertailuindeksiinsä.
Rahaston salkunhoitajana toimii Evgeny Artemenkov. Hän toimii osana Sp-Rahastoyhtiön korkotiimiä vastuualueenaan korkeamman riski- ja tuottoprofiilin korkosijoitukset. Evgeny toimii salkunhoitajana Säästöpankki High Yield -rahaston ohella Säästöpankki Kehittyvät Korkomarkkinat -erikoissijoitusrahastossa, joka sijoittaa kehittyvillä korkomarkkinoilla toimiviin rahastoihin. Evgeny on työskennellyt finanssialalla vuodesta 2008 ja korkomarkkinoiden parissa vuodesta 2011 alkaen.
Mainos. Tutustu ennen lopullisten sijoituspäätösten tekemistä sijoitusrahaston avaintietoasiakirjaan. Säästöpankki High Yield -sijoitusrahastoa hallinnoi Sp-Rahastoyhtiö Oy.
Evgeny Artemenkov
salkunhoitaja

Korkosalkunhoitaja Mark Mattila, korkosalkunhoitaja Mikko Rautiainen, korkosalkunhoitaja Evgeny Artemenkov, osakesalkunhoitaja Anders Pelli, Säästöpankkiryhmän vastuullisuusjohtaja Virve Valonen, Säästöpankkien Varainhoidon johtaja Petteri Vaarnanen, salkunhoitaja Lassi Kallio, osakesalkunhoitaja Olli Tuuri, osakesalkunhoitaja Johan Hamström.