Oktober 2026
Kapitalförvaltningens marknadsöversikt
Hurdan var marknadssituationen i oktober 2026? I översikten analyserade portföljförvaltarna för Sparbankernas Kapitalförvaltning investeringsmarknaden och den ekonomiska situationen.
Hurdan var marknadssituationen i oktober 2026? I översikten analyserade portföljförvaltarna för Sparbankernas Kapitalförvaltning investeringsmarknaden och den ekonomiska situationen.

Läs nedan vad portföljförvaltarna för Sparbankernas Kapitalförvaltning tycker om investeringsmarknaden. Klicka på rubriken för att läsa avsnitten.
I september var bilden av världsekonomin fortsättningsvis relativt stark, men också riskerna förblev höga på grund av stigande energipriser och situationen i Mellanöstern. Den ekonomiska tillväxten stöds fortfarande av investeringar i artificiell intelligens, vars effekter sträcker sig långt utanför teknikbranschen till industri, energi och infrastruktur. Även Finland håller på att få sin andel av dessa när Google meddelade om jätteinvesteringar i datacenter i Finland.
I september uppdaterade OECD sin ekonomiska prognos och förväntar sig att världsekonomin växer med 2,9 procent i år och med 3,0 procent nästa år. Det skulle innebära en något mer återhållsam tillväxt än långtidsmedelvärdet.
I USA fortsätter ekonomin att vara stark, även om de senaste uppgifterna om arbetsmarknaden tyder på en gradvis avmattning i tillväxten. Sysselsättningsutvecklingen har försämrats något, men konsumtionen förblir stabil delvis med stöd av stigande aktiekurser och investeringar i artificiell intelligens. AI-investeringarna är också en central drivkraft för tillväxt.
Den ekonomiska utvecklingen i Europa har varit starkare än förväntat. PMI-talen i euroområdet och särskilt det tyska Ifo-indexet tyder på fortsatt tillväxt, även om konsumenternas förtroende är lågt och de stigande energipriserna är betungande för utsikterna. Marknadens uppmärksamhet har återigen till följd av de stigande räntorna vänts mot staternas skuldtålighet, särskilt i Frankrike.
I Kina är ekonomin fortfarande tudelad. Exporten, den tekniska industrin och produktionen av artificiell intelligens ökar kraftigt, men den inhemska konsumtionsefterfrågan och fastighetsmarknaden är fortfarande svaga.
I Finland har ekonomin fortsatt återhämta sig. Enligt våra färska ekonomiska prognoser förväntar vi oss att Finlands ekonomi ökar med 1,7 procent i år och med 1,8 procent nästa år. Sedan vår föregående prognos har tillväxtsiffran för i år sänkts. Det beror inte på försämrade utsikter, utan på att Statistikcentralen har reviderat tillväxtsiffrorna från början av året betydligt nedåt.
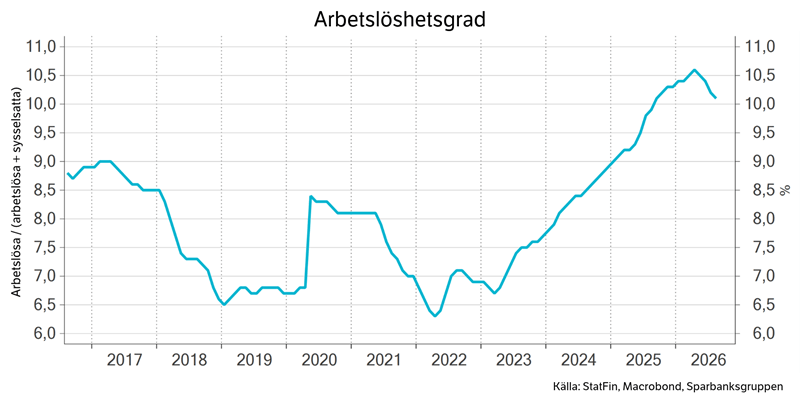
De framåtblickande indikatorerna lovar att tillväxten fortsätter. Tillväxten är också relativt omfattande, exporten drar, investeringarna ökar och också den privata konsumtionen håller på att vakna upp. Konsumenternas ekonomiska situation är fortfarande motsägelsefull. Å andra sidan har löntagarnas köpkraft vuxit redan i tre år och många familjer har ökat sina buffertar. Det finns alltså potential för en kraftigare konsumtionsökning. Men den ihållande höga arbetslösheten, den globala ekonomiska situationen och de stigande räntorna gör att många fortfarande är försiktiga. Den senaste statistiken över arbetslösheten ger dock hopp om att det värsta är över på arbetsmarknaden, eftersom arbetslösheten har börjat minska från de högsta nivåerna i vår.
Henna Mikkonen
Chefsekonom i Sparbanksgruppen
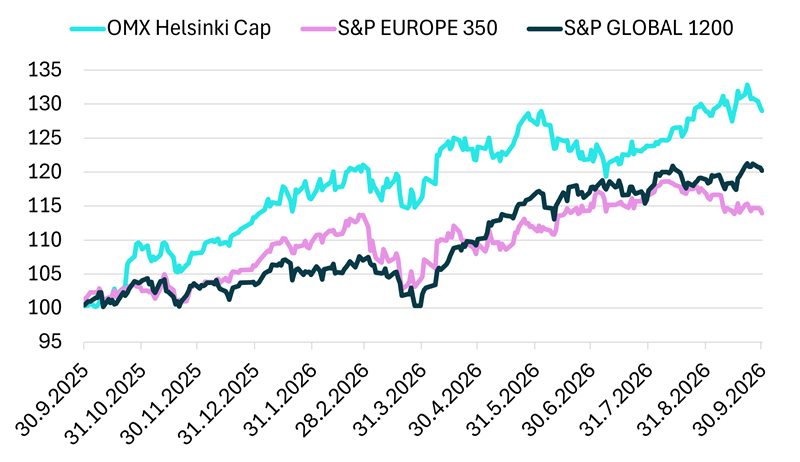
I september dominerades aktiemarknaden av USA:s stramare ränteförväntningar, den stärkta dollarn och efterfrågan på AI- och halvledarbolag. Marknadsutvecklingen var på det hela taget svag, och trots teknikbranschens starka ställning var ökningen beroende av en snäv grupp bolag.
I USA gav Nasdaq-indexet en avkastning på +1,7 procent under månaden, medan S&P 500 sjönk med -0,8 procent, Dow Jones med -5,0 procent och småföretagens Russell 2000 med -5,9 procent. Avkastningen i dollar stöddes ur euroområdets placerares synvinkel av dollarns appreciering på cirka 2 procent. I Europa sjönk STOXX 600 med −2,0 procent och STOXX 50 med −1,5 procent. För STOXX 600 var september den första månaden av nedgång på sex månader.
Av näringsgrenarna gav bara tekniken en positiv avkastning och steg med +5,4 procent. Efterfrågan riktades särskilt till bolag med anknytning till infrastrukturen för halvledare och artificiell intelligens. Svagast utvecklades räntekänsliga finansierings-, fastighets- och samhällstjänstbolag, som sjönk med omkring 8 procent var. Också råvarubolagens utveckling var svag. Energisektorn sjönk med knappa 2 procent, trots att oljepriset steg med cirka 10 procent.
På tillväxtmarknaderna var miljön utmanande, eftersom finansieringsvillkoren skärptes av den starkare dollarn och de stigande räntorna i USA.
I september höjde Fed sin styrränta till 3,75–4,00 procent och den tioåriga amerikanska räntan steg till 5,29 procent. I oktober fokuserar marknaden sannolikt på ränteutvecklingen, dollarns styrka och teknikbolagens resultatutsikter. Viktiga riskfaktorer är dessutom den smala marknadsbredden och den högre räntenivåns effekter på räntekänsliga branscher och tillväxtmarknader.
Källa: Bloomberg & Sparbankernas Kapitalförvaltning
Eemeli Oikarainen
aktieportföljförvaltare
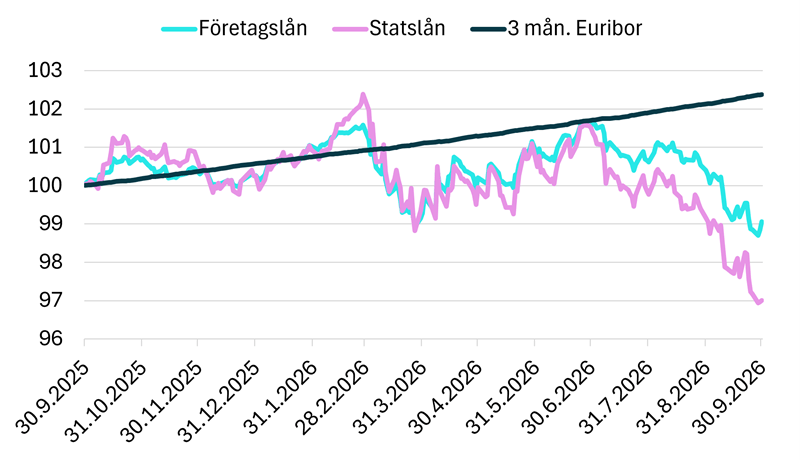
På räntemarknaden såg vi en kraftig uppgång i räntorna under månaden, vilket i synnerhet försvagade avkastningen på ränteplaceringar med lång duration. Indexet för euroområdets statslån sjönk 2,17 procent, euroområdets Investment Grade-företagslåneindex 1,33 procent och det europeiska High Yield-företagslåneindexet 1,80 procent. De stigande marknadsräntorna återspeglades på hela räntekurvan. Beroende på löptiden steg de tyska räntorna på statslån med 26–29 räntepunkter och de finländska räntorna på statslån med 28–29 räntepunkter. Swapräntorna steg ännu brantare: de två- och femåriga swapräntorna steg med 39 räntepunkter och den tioåriga räntan med 33 räntepunkter. Europeiska centralbanken fortsatte skärpa penningpolitiken genom att höja inlåningsräntan från 2,25 procent till 2,50 procent.
Riskpremierna för företagslån breddades i alla kreditklasser: Investment Grade-premien steg med 0,12 procentenheter, High Yield-premien med 0,45 procentenheter. Inflationen i euroområdet ökade till 3,8 procent och i Finland till 2,6 procent, medan inflationsförväntningarna på lång sikt sjönk något till 2,13 procent.
På euroområdets statslånemarknad låg fokus särskilt på Frankrike, där de försämrade utsikterna för de offentliga finanserna och den politiska osäkerheten i samband med presidentvalet ökade riskpremierna för statslån i förhållande till Tyskland. Marknaden omvärderar Frankrikes skuldhållbarhet till följd av ökande underskott, stigande skuldförhållande och osäkerhet kring anpassningsåtgärder i de offentliga finanserna. En mer kritisk inställning från kreditvärderingsinstitutens sida stärkte också marknadens försiktighet. Som helhet breddades risktilläggen för statslån i euroområdet, vilket återspeglar placerarnas ökande känslighet för riskerna för de offentliga finansernas hållbarhet.
Källa: Bloomberg & Sparbankernas Kapitalförvaltning
Mikko Rautiainen
ränteportföljförvaltare
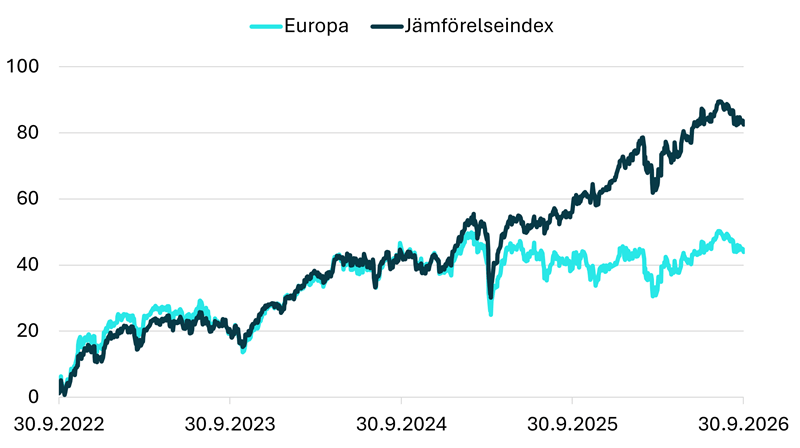
Sparbanken Europa är en aktivt förvaltad fond som placerar i europeiska aktier. I fondens placeringsval gynnar vi högklassiga bolag som bedöms ha en attraktiv avkastningspotential och vars starka konkurrensställning, lönsamhet och ägarvänlighet varar över konjunkturerna.
Den europeiska aktiemarknaden är balanserad till sin branschstruktur och erbjuder placerare diversifiering till exempel vid sidan av den starkt teknikorienterade amerikanska marknaden. Det finns många globala marknadsledare i Europa, men värderingsnivån är fortfarande på många håll måttligare än i USA.
Centrala placeringsteman är bankernas starka resultatutveckling, industrins efterfrågan på investeringar, elektrifieringen, investeringar i artificiell intelligens samt måttliga värderingar inom hälso- och sjukvården. Bankerna stöds av en allt högre räntenivå, god solvens och starka förutsättningar för utdelning.
Intresset för industribolag ökar till följd av investeringar i försvar, infrastruktur och artificiell intelligens. Inom hälso- och sjukvården förenas starka affärsmodeller med måttligare värderingskoefficienter än i Nordamerika.
I Europa finns det många högkvalitativa bolag vars tillväxt inte är bunden enbart till hemmamarknaden. I bästa fall drar de nytta av globala investeringsteman och erbjuder samtidigt en attraktiv värderingsnivå.
De europeiska bolagens prestationsförmåga är stark och värderingskoefficienterna ligger nära de långsiktiga medelvärdena. Detta stöder en positiv grundbild, särskilt med tanke på att resultatperioden har bjudit på bättre siffror än väntat.
De största osäkerhetsfaktorerna gäller den geopolitiska situationen och energipriserna. En kraftig stegring i oljepriset kan öka bolagens kostnader, minska investeringsviljan och pressa ner konsumenternas köpkraft.
Reklam. Bekanta dig med placeringsfondens faktablad innan du fattar ditt placeringsbeslut. Placeringsfonden Sparbanken Europa förvaltas av Sp-Fondbolag Ab.
Ville Simo
portföljförvaltare

Mark Mattila, Mikko Rautiainen, Evgeny Artemenkov, Anders Pelli, Virve Valonen, Petteri Vaarnanen, Lassi Kallio, Olli Tuuri, Johan Hamström.