November 2026
Kapitalförvaltningens marknadsöversikt
Hurdan var marknadssituationen i november 2026? I översikten analyserade portföljförvaltarna för Sparbankernas Kapitalförvaltning investeringsmarknaden och den ekonomiska situationen.
Serviceavbrott i placeringstjänsterna 13–16.11 samt i nät- och identifieringstjänsterna söndagen den 15.11 kl. 5–15
På grund av utvecklingsarbete är placeringstjänsterna ur bruk från fredag kväll till måndag morgon. På söndagen är alla digitala tjänster och identifieringstjänster ur bruk. Läs mer om hur serviceavbrottet påverkar tjänsterna.
Läs merHurdan var marknadssituationen i november 2026? I översikten analyserade portföljförvaltarna för Sparbankernas Kapitalförvaltning investeringsmarknaden och den ekonomiska situationen.

Läs nedan vad portföljförvaltarna för Sparbankernas Kapitalförvaltning tycker om investeringsmarknaden. Klicka på rubriken för att läsa avsnitten.
Världsekonomin har fortsatt att växa relativt bra under hösten trots att räntenivån och energipriserna har stigit. Internationella valutafonden IMF uppskattar i sin oktoberprognos att världsekonomin växer med 3,1 procent i år och att tillväxten ökar till 3,4 procent nästa år.
De massiva investeringarna i artificiell intelligens fortsätter vara tillväxtdrivare. Samtidigt har de blivit en betydande risk för världsekonomin, ifall att investeringsboomen avstannar. De senaste veckornas korrigering i teknikaktierna och regleringsriskerna efter valet i USA har lett till att frågan om investeringsboomens hållbarhet har hamnat på tapeten. Än så länge tyder statistiken dock inte på att marknadskorrigeringen skulle utmynna i en konjunkturvändning i realekonomin.
USA:s ekonomi är fortfarande relativt stark. I oktober förbättrades sysselsättningen, arbetslöshetsgraden sjönk till 4,1 procent och industrin stärktes klart. Samtidigt är AI- och datacenterinvesteringarnas dragning exceptionellt stark: stark tillväxt i kombination med fortsatt ihållande inflationstryck stöder uppfattningen att Fed kommer att strama åt penningpolitiken ytterligare i december.
I euroområdet är utsikterna dystrare. En högre energifaktura, en svag konsumtion och en dämpad underton i den tyska industrin ökar de underliggande riskerna för tillväxt. Dessutom utgör problemen i Frankrikes offentliga finanser en separat finansmarknadsrisk.
I Kina är den totala tillväxten måttlig, men strukturen är ensidig. Under årets tredje kvartal ökade Kinas BNP med 4,5 procent från året innan. Tillväxten bärs upp framför allt av exporten och AI-sektorerna, medan den inhemska efterfrågan, de privata investeringarna och fastighetssektorn fortfarande är anspråkslösa.
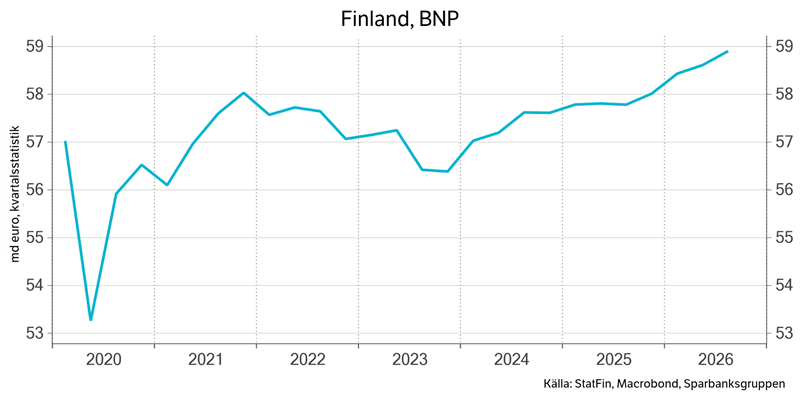
I Finland har den ekonomiska återhämtningen fortsatt under höstens lopp. Enligt den preliminära statistiken ökade Finlands BNP med 0,5 procent från föregående kvartal, vilket är en ganska bra tillväxtsiffra. Samtidigt har det åter blivit bakslag för konsumenternas förtroende efter uppsvinget vi såg i somras. Det verkar därför som om den ekonomiska återhämtningen ännu inte syns i konsumenternas vardag och upplevelse.
Samma tema stöds av Sparbankens färska Sparbarometer, som pekar på att konsumenternas ekonomiska svårigheter har ökat från året innan. Dessutom har finländarnas oro över den framtida pensionens tillräcklighet och nivån på den sociala tryggheten ökat klart från året innan. För att den ekonomiska återhämtningen ska fortsätta och vila på en stabil grund krävs det också att konsumenternas förtroende stärks och att den privata konsumtionen återhämtar sig.
Henna Mikkonen
Chefsekonom i Sparbanksgruppen
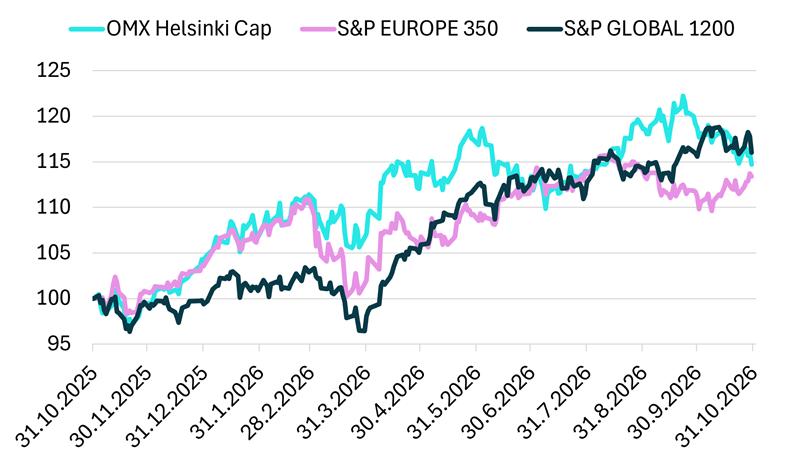
Oktobermånad präglades av kraftig rotation på aktiemarknaden. Tidigare dominerades marknaden av en relativt stark riskvillighet, men i oktober tog placerarna ett försiktigare förhållningssätt till risker. Detta återspeglades i en nedgång på den globala aktiemarknaden. I oktober sjönk MSCI AC World 1,7 procent. S&P 500 sjönk 0,9 procent, tillväxtmarknaderna 8,1 procent och Japans Nikkei 5,2 procent, medan Euro Stoxx låg 2 procent på plus. I USA dolde den måttliga nedgången i indexnivån en exceptionellt kraftig sektorrotation. Nasdaq 100 minskade med nästan 7 procent och Magnificent 7-bolagen cirka 8 procent, medan likaviktat S&P 500 index steg med cirka 5 procent. Energi (+14 %), dagligvaror (+11,4 %), samhällstjänster (+10,1 %) och hälso- och sjukvård (+9,8 %) var klara vinnare.
Inom marknaden skedde en betydande förändring av de typer av bolag som placerarna föredrog. Det viktigaste fenomenet var den kraftiga rotationen mellan sektorer och placeringsstilar. Placerarna flyttade kapital från teknikaktierna och de största megacap-bolagen, som var de viktigaste drivkrafterna bakom den tidigare uppgången på marknaden. Detta innebar en väsentlig förändring av marknadsdynamiken: de tidigare starkt framgångsrika tillväxtbolagens och de mycket stora bolagens relativa attraktivitet försämrades, och placerarnas intresse riktades mot alltmer defensiva objekt. Placerarna ändrade aktivt sin portföljstruktur. Teknik- och megacap-bolagens vikt minskade samtidigt som de mer defensiva bolagens relativa ställning stärktes.
Resultatperioden som helhet var relativt stark och marknadens svaghet berodde således inte på resultatbesvikelser. De europeiska bolagens resultattillväxt var mycket stark, men låg ändå efter USA:s 24 procents resultattillväxtnivå. I synnerhet när det gäller AI-investeringar var efterfrågan fortsatt stark, men placerarnas uppmärksamhet flyttades i allt högre grad från investeringarnas tillväxt till deras avkastning och hållbarheten i höga värderingar. Detta återspeglades i de stora teknikbolagens kurskänslighet också för relativt starka resultat.
De föregående månadernas mer riskorienterade marknadsmiljö håller åtminstone tillfälligt på att ebba ut. Rotationen inom marknaden tyder på att placerarna fäster större vikt än tidigare vid skydd och stabilare placeringsobjekt i stället för att i hög grad fortsätta att gynna tidigare vinnarsegment, särskilt teknik- och megacap-bolag. Vändningarna i kriget i Iran och hållbarheten i AI-investeringsvågen avgör den framtida riktningen för aktiernas utveckling. AI-berättelsen håller inte på att nå sitt slut, men investeringstakten verkar stabiliseras och kanske till och med börja gå i en sjunkande riktning snabbare än väntat. Nästa uppgång kräver bevis på ett hållbart kassaflöde för AI-affärsverksamheten. Anthropics planerade börsintroduktion är ett viktigt test för placerarnas finansieringsvilja och för fortsatta AI-investeringar.
Källa: Bloomberg & Sparbankernas Kapitalförvaltning
Olli Tuuri
aktieportföljförvaltare
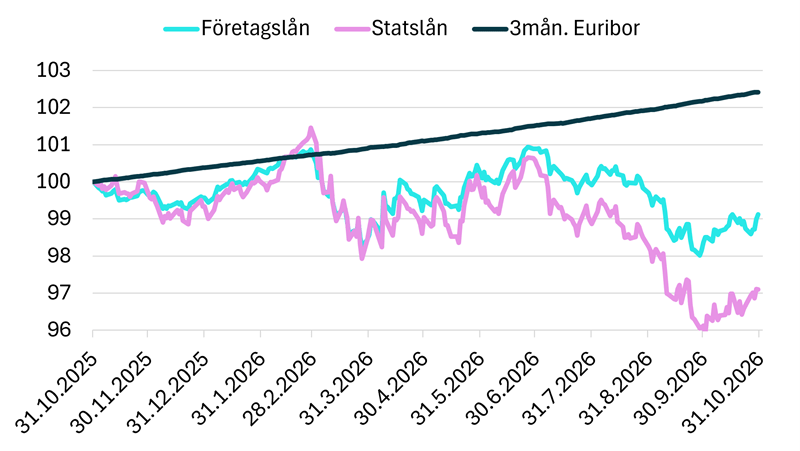
Utvecklingen på räntemarknaden var tudelad i oktober. Indexet för statslån i euroområdet ökade med 1,02 procent och indexet för Investment Grade-företagslån med 0,76 procent, medan indexet för High Yield-företagslån sjönk med 1,05 procent. Utvecklingen av de statslåneräntorna stödde ränteplaceringarna, eftersom räntorna sjönk betydligt i alla de granskade löptiderna. Den tyska tvååriga statslåneräntan sjönk med 17 räntepunkter till 3,04 procent och den tioåriga räntan med 26 räntepunkter till 3,32 procent. I Finland sjönk motsvarande två- och tioåriga räntor med 13 och 19 räntepunkter, till 3,09 och 3,74 procent. Swapräntorna sjönk också över hela räntekurvan, två års räntan 17 och tio års räntan 24 räntepunkter. Euriborräntornas rörelser var mer måttliga: tre månaders Euribor steg med 6 räntepunkter till 2,68 procent, medan en-, sex- och tolvmånadersräntorna sjönk.
Riskpremierna för företagslån breddades under månaden. Investment Grade-riskpremien ökade med 14 räntepunkter till 1,05 procent och High Yield-riskpremien med 65 räntepunkter till 3,70 procent. Trycket på de svagare kreditklasserna var kraftigare, eftersom CCC-riskpremien breddades med hela 453 räntepunkter till 17,54 procent. I inflationssiffrorna ökade inflationen i euroområdet till 4,0 procent, den underliggande inflationen låg kvar på 2,5 procent och inflationsförväntningarna på medellång sikt sjönk något till 2,11 procent.
Med tanke på de närmaste månaderna är det viktigt huruvida de långa räntorna fortsätter att sjunka och om nervositeten fortsätter på den franska statslånemarknaden och i riskpremierna för företagslån. Uppgången i marknadsräntorna tidigare i höst bidrar till åtstramningen av penningpolitiken på centralbankens vägnar. Detta tillsammans med en stabil underliggande inflation höjer tröskeln för att ECB gör nya räntehöjningar. En höjning av räntan i december är fortfarande möjlig eller till och med sannolik, men en kraftig reaktion på den energibaserade inflationen kan i en miljö med redan stramare finansieringsvillkor öka risken för att den ekonomiska tillväxten försvagas. Denna räntehöjning torde bli den sista i den nuvarande cykeln, så penningpolitikens tryck uppåt för de långa räntorna avtar nu.
Källa: Bloomberg & Sparbankernas Kapitalförvaltning
Mikko Rautiainen
ränteportföljförvaltare
Sparbanken High Yield är en långräntefond. High Yield syftar till placeringar i företagslån med lägre kreditvärdering och därmed högre avkastnings-riskprofil. High Yield-företagslån kan därför vara en intressant del av en diversifierad portfölj för mer avkastningsorienterad ränteplacering, eftersom de vanligtvis ger en hög löpande avkastning och i allmänhet en avkastningspotential som i viss mån liknar aktiemarknaden. Det är alltså fråga om en tillgångsklass som till sin risk och avkastningspotential representerar den högre delen av ränteplaceringarna.
Största delen av risken och avkastningspotentialen hänför sig till företagens kreditrisk, det vill säga bolagets förmåga att återbetala sina skulder och hur denna risk prissätts på marknaden. För High Yield-lån är ränterisken, det vill säga känsligheten för förändringar i räntenivån, på motsvarande sätt vanligen mindre än för företagslån och statslån med högre kreditvärdering, eftersom skulderna i allmänhet har kortare återbetalningstid.
Sparbanken High Yield är en aktivt förvaltad räntefond som strävar efter attraktiva avkastningsmöjligheter på den europeiska marknaden för företagslån. Portföljförvaltningen är aktiv och smidig: portföljförvaltaren ansvarar för hela placeringsprocessen från idé till genomförande av handel. Aktiviteten kombineras med långsiktig placering, där man strävar efter att hålla portföljens omsättningshastighet så låg som möjligt och att avkastningen genereras av den löpande ränteavkastningen.
Fonden placerar diversifierat i cirka 75–100 emittenters lån. Den europeiska High Yield-marknaden erbjuder ett brett spektrum av placeringsmöjligheter från olika länder, branscher och bolag, vilket ger portföljförvaltaren goda möjligheter till både effektiv diversifiering och aktiva ställningstaganden.
I Sp-Fondbolags placeringssyn för portföljförvaltningen är High Yield-företagslånen också något i övervikt inom ränteplaceringarna. Uppgången i räntorna och riskprissättningen som vi såg på våren och på nytt på hösten inverkade negativt på marknadsbedömningarna av ränteplaceringarna. Samma utveckling har å andra sidan också förbättrat avkastningsmöjligheterna för High Yield-placeringar framöver.
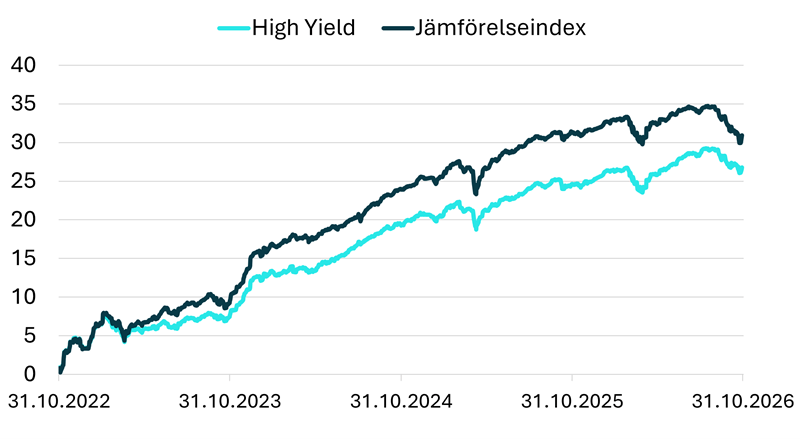
I oktober såg vi mer osäkerhet än vanligt på den europeiska High Yield-marknaden, bland annat på grund av de stigande energipriserna, uppgången i de franska räntorna och de geopolitiska spänningarna. Trots den utmanande marknaden klarade sig Sparbanken High Yield bra i förhållande till sitt jämförelseindex. Lyckade val mellan olika branscher och enskilda företagslån stödde fondens utveckling.
Samtidigt har osäkerheten på marknaden öppnat nya intressanta placeringsmöjligheter. Nya företagslån har erbjudits med mer attraktiv avkastning och fonden har valt att selektivt utnyttja dessa möjligheter. Den franska marknadens svaghet har också utnyttjats genom ökade placeringar i företagslån som bedömts vara av intresse.
Fonden fortsätter att gynna företag i finansbranschen som förväntas dra nytta av den nuvarande räntemiljön och en eventuell bättre ekonomisk tillväxt. I slutet av oktober uppgick den årliga löpande avkastningen på fondens placeringar till 7,2 procent, vilket återspeglar den intressanta avkastningsnivån som High Yield-marknaden för närvarande erbjuder. Fonden har klarat sig bra i år i förhållande till sitt jämförelseindex.
Fondens portföljförvaltare är Evgeny Artemenkov. Han är en del av Sp-Fondbolags ränteteam med ansvar för ränteplaceringar med en högre risk- och avkastningsprofil. Evgeny är vid sidan av Sparbanken High Yield-fonden portföljförvaltare också för specialplaceringsfonden Sparbanken Tillväxtmarknader Ränta, som placerar i fonder som är verksamma på tillväxträntemarknaden. Evgeny har arbetat inom finansbranschen sedan 2008 och med räntemarknaden från 2011.
Reklam. Bekanta dig med placeringsfondens faktablad innan du fattar ditt placeringsbeslut. Placeringsfonden Sparbanken High Yield förvaltas av Sp-Fondbolag Ab.
Evgeny Artemenkov
portföljförvaltare

Mark Mattila, Mikko Rautiainen, Evgeny Artemenkov, Anders Pelli, Virve Valonen, Petteri Vaarnanen, Lassi Kallio, Olli Tuuri, Johan Hamström.